
سود صندوق درآمد ثابت چگونه محاسبه و پرداخت میشود؟ اگر قصد سرمایهگذاری در این صندوقها را دارید، تنها توجه به نرخ بازده سالانه کافی نیست؛ مبلغ سرمایهگذاری، مدت نگهداری واحدها و شیوه تقسیم سود نیز بر بازده دریافتی شما اثر میگذارند. برخی صندوقهای درآمد ثابت، سود را در دورههای مشخص به حساب سرمایهگذاران واریز میکنند؛ در برخی دیگر، بازده در ارزش واحدها منعکس میشود و با فروش یا ابطال آنها تحقق مییابد.
بنابراین، نحوه محاسبه سود صندوق درآمد ثابت و زمان دریافت آن به سازوکار هر صندوق بستگی دارد. در این مقاله، روش محاسبه سود، تفاوت بازده ساده و مؤثر و نحوه پرداخت سود را با مثالهای کاربردی بررسی میکنیم تا بتوانید بازده سرمایهگذاری خود را دقیقتر ارزیابی کنید؛ البته بازده گذشته، تضمینی برای سود آینده نیست.
صندوق درآمد ثابت چیست و چگونه کار میکند؟
صندوق درآمد ثابت راهی برای سرمایهگذاری غیرمستقیم است: شما واحدهای صندوق را میخرید و مدیر صندوق پول سرمایهگذاران را در چند نوع دارایی سرمایهگذاری میکند. «درآمد ثابت» به معنی تضمین سود یا اصل پول نیست؛ ارزش واحدهای صندوق میتواند تغییر کند.
صندوق را مانند سبدی تصور کنید که بهجای نگهداری پول در یک حساب بانکی، داراییهای مختلفی در آن قرار دارد. این داراییها میتوانند شامل اوراق با درآمد ثابت و سپرده بانکی باشند؛ ترکیب دقیق آنها به امیدنامه و مقررات هر صندوق بستگی دارد.
برای مثال، اگر چند نفر واحدهای یک صندوق را بخرند، پولشان در صندوق جمع میشود. مدیر صندوق با این سرمایه، داراییهای مجاز را میخرد و درآمد حاصل از آنها، پس از کسر هزینهها، بر ارزش سرمایهگذاری افراد اثر میگذارد.
ارزش واحد صندوق یعنی چه؟
وقتی در صندوق سرمایهگذاری میکنید، بهاندازه مبلغ پرداختیتان «واحد سرمایهگذاری» میخرید. ارزش هر واحد نشان میدهد سهم شما از دارایی خالص صندوق چقدر است.
ارزش خالص دارایی هر واحد یا اِناِیوی (NAV) از تقسیم داراییهای صندوق پس از کسر بدهیهای آن بر تعداد واحدها به دست میآید. به بیان ساده، ابتدا آنچه صندوق دارد از آنچه بدهکار است جدا میشود؛ سپس مبلغ باقیمانده میان همه واحدها تقسیم میشود.
برای نمونه، اگر دارایی صندوق ۱۱۰ میلیون تومان و بدهی آن ۱۰ میلیون تومان باشد، دارایی خالصش ۱۰۰ میلیون تومان است. اگر صندوق ۱۰۰۰ واحد داشته باشد، ارزش خالص دارایی هر واحد ۱۰۰ هزار تومان خواهد بود. این مثال فقط برای روشنشدن محاسبه است، نه نشاندادن بازده واقعی یک صندوق.
ارزش واحد ممکن است با تغییر ارزش داراییها یا پرداخت سود نقدی تغییر کند. میتوانید ارزش خالص دارایی و اطلاعات صندوقها را بررسی کنید؛ برای صندوقهای قابل معامله در بورس، قیمت خرید و فروش در بازار ممکن است با NAV یکسان نباشد.
سود صندوق درآمد ثابت چگونه محاسبه و پرداخت میشود؟
سود صندوق درآمد ثابت ممکن است به دو شکل به سرمایهگذار برسد:
- صندوق آن را در زمانهای مشخص بهصورت نقدی پرداخت کند یا بازده را در ارزش واحدهای صندوق نشان دهد.
- روش پرداخت و زمانبندی آن در امیدنامه و وبسایت رسمی همان صندوق درج میشود.
در ادامه به نحوه محاسبه سود هر کدام از این دو شکل میپردازیم.
فرمول محاسبه سود صندوق درآمد ثابت
برای محاسبه سود صندوق درآمد ثابت، ابتدا باید مشخص کنید صندوق سود را بهصورت نقدی پرداخت میکند یا آن را به ارزش واحدهای سرمایهگذاری اضافه میکند. روش محاسبه در این دو حالت کمی متفاوت است.
محاسبه سود در صندوقهای بدون تقسیم سود
در این صندوقها، سود حاصل از سرمایهگذاری در ارزش واحدهای صندوق منعکس میشود. بنابراین، برای محاسبه بازده میتوانید ارزش خالص دارایی هر واحد (NAV) را در ابتدای دوره با ارزش آن در پایان دوره مقایسه کنید.
فرمول محاسبه بازده به این صورت است:
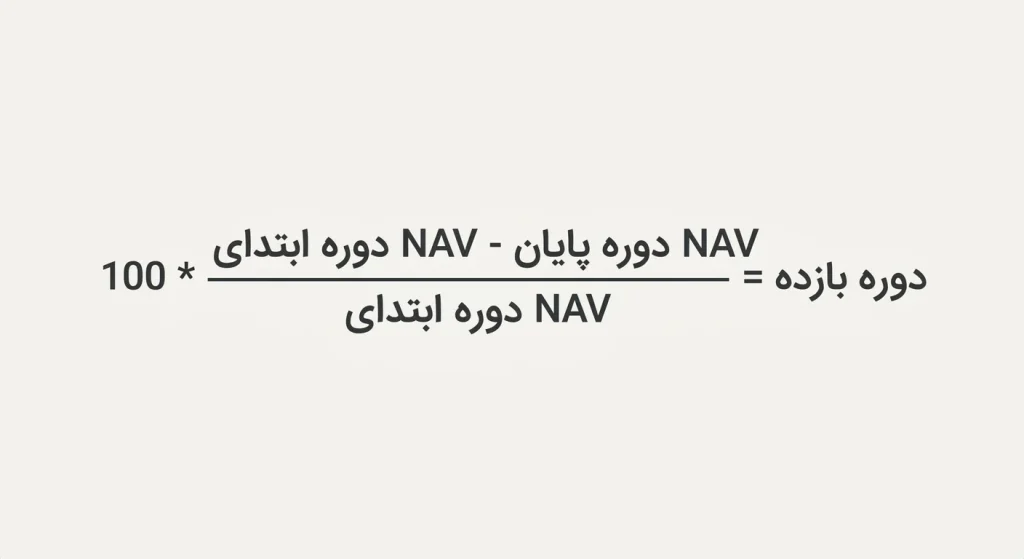
برای مثال، فرض کنید NAV هر واحد صندوق در زمان خرید ۱۰ هزار تومان و در پایان دوره ۱۱ هزار تومان باشد. در این صورت، بازده سرمایهگذاری شما ۱۰ درصد خواهد بود.
برای مثال، فرض کنید NAV هر واحد صندوق در زمان خرید ۱۰ هزار تومان و در پایان دوره ۱۱ هزار تومان باشد. در این صورت، بازده سرمایهگذاری شما ۱۰ درصد خواهد بود.
محاسبه سود در صندوقهای دارای تقسیم سود
در صندوقهایی که سود را بهصورت نقدی پرداخت میکنند، باید مبلغ سود دریافتی را نیز در محاسبات لحاظ کنید. به همین دلیل، صرفا مقایسه ارزش واحدها برای محاسبه بازده واقعی کافی نیست.
فرمول محاسبه بازده کل در این حالت به شکل زیر است:

برای مثال، فرض کنید ۱۰۰ میلیون تومان در یک صندوق سرمایهگذاری کردهاید. در پایان دوره، ارزش واحدهای شما به ۱۰۵ میلیون تومان رسیده و طی این مدت ۳ میلیون تومان سود نقدی دریافت کردهاید. در این شرایط، بازده کل سرمایهگذاری شما ۸ درصد است.
تفاوت بازده اسمی و بازده موثر
بازده اسمی نرخ اعلامشده برای یک دوره است و بهتنهایی نشان نمیدهد سرمایهگذاری مجدد سود چه اثری بر نتیجه دارد. بازده موثر، اثر انباشتهشدن سود و سرمایهگذاری دوباره آن را هم در نظر میگیرد.
فرض کنید بازده اسمی سالانه یک سرمایهگذاری، برای مثال، ۲۴ درصد باشد و سود هر ماه دوباره سرمایهگذاری شود. بازده موثر سالانه در این حالت کمی بیشتر از ۲۴ درصد میشود، چون سود هر ماه در ماههای بعد نیز در محاسبه بازده مشارکت میکند. اگر سود برداشت شود و دوباره سرمایهگذاری نشود، این اثر مرکب شکل نمیگیرد.
این فقط یک مثال فرضی برای توضیح تفاوت دو مفهوم است؛ پیشبینی سود صندوق یا تضمین بازده نیست. برای شناخت شیوه پرداخت، دوره تقسیم سود و جزئیات محاسبه، امیدنامه یا وبسایت رسمی صندوق را بررسی کنید.
چطور بازده صندوقها را منصفانه مقایسه کنیم؟
بازدهها را فقط وقتی با هم مقایسه کنید که دوره و روش محاسبهشان یکسان باشد. پیش از مقایسه، این موارد را بررسی کنید:
- دوره زمانی بازده، مانند یکماهه یا یکساله
- اینکه بازده اعلامشده شامل سود تقسیمی هست یا نه
- کارمزدها و هزینههای خرید و فروش یا ابطال
- نقدشوندگی و روش تسویه صندوق
- تاریخ ثبت دادهها
برای بررسی بازده و اطلاعات صندوقها میتوانید از سامانه فیپیران و گزارشهای رسمی خود صندوق استفاده کنید. تاریخ مشاهده یا بهروزرسانی دادهها را کنار ارقام بنویسید؛ بازده گذشته، تضمینی برای بازده آینده نیست.
مزایا صندوق درآمد ثابت چیست؟
صندوق درآمد ثابت امکان سرمایهگذاری غیرمستقیم در سبدی از داراییها را فراهم میکند. این صندوقها ممکن است برای افرادی مناسب باشند که نمیخواهند خودشان اوراق و سپردههای مختلف را انتخاب و مدیریت کنند؛ بااینحال، «درآمد ثابت» به معنی «بدون ریسک» نیست.
- مدیریت داراییها بر عهده مدیر صندوق است.
- شروع سرمایهگذاری با مبلغ نسبتاً کم ممکن است.
- سرمایه میان چند دارایی مانند اوراق با درآمد ثابت و سپرده بانکی پخش میشود.
- خرید و فروش واحدها در صندوقهای قابل معامله میتواند از طریق سامانه کارگزاری انجام شود.
- هزینهها، نوسان ارزش واحد و نبود تضمین عمومی سود یا اصل سرمایه از محدودیتهای صندوق است.
صندوق درآمد ثابت چه ریسکهایی دارد؟
صندوق درآمد ثابت معمولا در داراییهایی سرمایهگذاری میکند که نوسانشان از سهام کمتر است، اما ارزش واحدها و بازده صندوق ممکن است تغییر کند. میزان ریسک به ترکیب داراییها، شرایط بازار و شیوه مدیریت صندوق بستگی دارد.
- ریسک نرخ بهره
- ریسک اعتباری
- ریسک نقدشوندگی
- ریسک تغییر قیمت واحد در صندوقهای قابل معامله
- ریسک کاهش بازده یا تغییر شرایط بازار
ریسک نرخ بهره
نرخ بهره بازار میتواند بر ارزش اوراق بدهی موجود در سبد صندوق تاثیر بگذارد. معمولا با افزایش نرخ بهره، قیمت اوراقی که پیش از آن با نرخ سود پایینتری منتشر شدهاند کاهش پیدا میکند. در چنین شرایطی ممکن است ارزش داراییهای صندوق و در نتیجه قیمت واحدهای آن افت کند.
ریسک اعتباری
ریسک اعتباری زمانی ایجاد میشود که ناشر اوراق بدهی نتواند سود یا اصل مبلغ تعهد شده را در موعد مقرر پرداخت کند. برای مثال، اگر صندوق در اوراق بدهی یک شرکت سرمایهگذاری کرده باشد و آن شرکت با مشکلات مالی مواجه شود، احتمال دارد ارزش این بخش از داراییهای صندوق کاهش پیدا کند.
ریسک نقدشوندگی
گاهی صندوق برای فروش سریع داراییهای خود با مشکل مواجه میشود؛ بهویژه زمانی که بازار اوراق بدهی با کمبود خریدار روبهرو باشد. در چنین شرایطی، ممکن است صندوق نتواند داراییها را با قیمت مورد انتظار بفروشد یا پرداخت وجه ابطال واحدها با تاخیر انجام شود.
ریسک تغییر قیمت واحد در صندوقهای قابل معامله
واحدهای صندوق درآمد ثابت قابل معامله در بورس (ETF) مانند سهام خریدوفروش میشوند و قیمت آنها تحت تاثیر عرضه و تقاضا تغییر میکند. به همین دلیل، قیمت معامله ممکن است با NAV برابر نباشد. در زمان افزایش فشار فروش، واحدهای صندوق ممکن است پایینتر از ارزش واقعی داراییهای آن معامله شوند.
ریسک کاهش بازده یا تغییر شرایط بازار
بازده صندوقهای درآمد ثابت همواره ثابت و تضمینشده نیست. تغییر نرخ سود سپردههای بانکی، نرخ بهره اوراق بدهی و شرایط اقتصادی میتواند بر درآمد سرمایهگذاریهای صندوق تاثیر بگذارد. برای مثال، با کاهش نرخ سود در بازار، ممکن است بازده سرمایهگذاریهای جدید صندوق کمتر از دورههای قبل باشد.
صندوق درآمد ثابت چه تفاوتی با سپرده بانکی دارد؟
صندوق درآمد ثابت و سپرده بانکی هر دو برای افرادی که به دنبال گزینههای کمریسکتر سرمایهگذاری هستند قابل بررسیاند؛ اما از نظر بازدهی، تضمین اصل سرمایه، نقدشوندگی، هزینه و مالیات تفاوتهایی دارند. برای انتخاب بهتر، باید این دو روش را با معیارهای زیر مقایسه کنید.
محل سرمایهگذاری
در صندوق درآمد ثابت، پول سرمایهگذاران در سبدی از داراییها مانند اوراق دولتی، اوراق شرکتی و سپردههای بانکی سرمایهگذاری میشود. ترکیب این داراییها به سیاست سرمایهگذاری صندوق بستگی دارد.
در سپرده بانکی، پول مستقیما در اختیار بانک قرار میگیرد و بانک طبق قرارداد، سود مشخصی به سپردهگذار پرداخت میکند.
بازده و نرخ سود
بازده صندوق درآمد ثابت به عملکرد داراییهای موجود در سبد آن بستگی دارد و ممکن است بین صندوقهای مختلف متفاوت باشد. برخی صندوقها سود را بهصورت دورهای پرداخت میکنند و در برخی دیگر، بازده در افزایش ارزش واحدها منعکس میشود.
در سپرده بانکی، نرخ سود بر اساس نوع سپرده، مدت قرارداد و ضوابط بانکی تعیین میشود. برای مثال، نرخ سپرده بلندمدت یکساله طبق نرخهای اعلامشده در سال ۱۴۰۵، ۲۳ درصد بوده است.
تضمین سود و اصل سرمایه
در صندوق درآمد ثابت، عنوان «درآمد ثابت» به معنی تضمین قطعی سود یا اصل سرمایه نیست. ارزش واحدها ممکن است تحت تاثیر تغییر شرایط بازار و داراییهای صندوق قرار بگیرد.
در سپرده بانکی، سود و شرایط بازپرداخت اصل پول بر اساس قرارداد و مقررات بانکی مشخص میشود. بنابراین، سپرده بانکی از نظر قطعیت نرخ قراردادی با صندوق درآمد ثابت تفاوت دارد.
نقدشوندگی و امکان برداشت
در صندوقهای قابل معامله (ETF)، میتوانید واحدهای خود را از طریق سامانه کارگزاری بفروشید؛ البته سرعت فروش به شرایط بازار و وجود خریدار بستگی دارد. قیمت معامله نیز ممکن است با ارزش خالص داراییهای صندوق (NAV) متفاوت باشد.
در صندوقهای صدور و ابطالی، برداشت وجه از طریق ثبت درخواست ابطال انجام میشود و زمان تسویه به مقررات صندوق بستگی دارد. در سپرده بانکی نیز امکان برداشت به نوع سپرده وابسته است و برداشت زودتر از سررسید ممکن است باعث کاهش سود شود.
هزینهها و کارمزدها
سرمایهگذاری در صندوق ممکن است شامل هزینههایی مانند کارمزد خرید و فروش واحدها، هزینه مدیریت و کارمزد صدور یا ابطال باشد. میزان این هزینهها به نوع صندوق بستگی دارد.
در سپرده بانکی معمولا کارمزدی مشابه معاملات واحدهای ETF وجود ندارد؛ بااینحال، شرایط خدمات و قرارداد هر بانک را باید جداگانه بررسی کنید.
مالیات
درآمد صندوقهای سرمایهگذاری طبق تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم، از معافیت مالیاتی مقرر برخوردار است.
سود سپرده بانکی اشخاص حقیقی نیز طبق بند ۲ ماده ۱۴۵ همین قانون از مالیات معاف است. شرایط مالیاتی اشخاص حقوقی ممکن است متفاوت باشد.
مقایسه صندوق درآمد ثابت و سپرده بانکی را به صورت کامل در جدول زیر می توانید مشاهده کنید.
| معیار | صندوق درآمد ثابت | سپرده بانکی |
| محل سرمایهگذاری | سبدی از اوراق و سپردههای بانکی | سپردهگذاری مستقیم در بانک |
| بازده و نرخ سود | متغیر و وابسته به عملکرد صندوق | نرخ قراردادی بر اساس نوع و مدت سپرده |
| تضمین اصل سرمایه | تضمین عمومی ندارد | تابع قرارداد و مقررات بانکی |
| نقدشوندگی | وابسته به نوع صندوق و شرایط فروش یا ابطال | وابسته به شرایط سپرده و سررسید |
| هزینهها | احتمال وجود کارمزد معامله، مدیریت یا ابطال | معمولا بدون کارمزد مشابه معاملات ETF |
| مالیات | معاف از مالیات طبق مقررات مربوط | سود سپرده اشخاص حقیقی معاف از مالیات |
نرخها را چگونه منصفانه مقایسه کنیم؟
برای مقایسه، دوره زمانی یکسانی انتخاب کنید؛ مثلا بازده یکساله صندوق را با سپرده یکساله بسنجید. مشخص کنید بازده صندوق شامل پرداختهای نقدی هم هست یا فقط تغییر ارزش واحد را نشان میدهد، و هزینههای خریدوفروش را نیز در نظر بگیرید.
برای انتخاب بهتر، شرایط برداشت زودهنگام و سررسید سپرده بانکی را در کنار نرخ سود بررسی کنید. در صندوقهای درآمد ثابت نیز نوع صندوق، نحوه پرداخت بازده، هزینهها و اختلاف قیمت با NAV را در نظر بگیرید. پیش از سپردهگذاری هم نرخ روز بانک را استعلام کنید.
فرض کنید ۱۰۰ میلیون تومان برای یک سال سرمایهگذاری دارید. اگر بانک سود ۲۰ درصدی پیشنهاد دهد، در پایان سال ۲۰ میلیون تومان سود دریافت میکنید. اما اگر صندوق درآمد ثابت در همین مدت بازدهی ۲۴ درصدی داشته باشد، ارزش سرمایه شما با فرض تکرار این بازدهی به ۱۲۴ میلیون تومان میرسد.
در نگاه اول صندوق سود بیشتری دارد، اما باید بررسی کنید که این بازده شامل سودهای نقدی پرداختشده هم هست یا خیر، چه هزینههایی دارد و آیا امکان برداشت پول در زمان مورد نظر شما وجود دارد. همچنین بازده گذشته صندوق تضمینی برای تکرار آن در سال آینده نیست
چطور صندوق درآمد ثابت مناسب را انتخاب کنیم؟
صندوق مناسب را فقط بر اساس یک عدد یا رتبه انتخاب نکنید. بازده در چند بازه، اندازه صندوق، امکان خریدوفروش، فاصله قیمت بازار از NAV، هزینهها و روش پرداخت سود را کنار هم بررسی کنید.
بازده را در چند بازه زمانی بررسی کنید
بازده یکماهه، سهماهه و یکساله را برای یک تاریخ مبنا و بازههای کاملاً یکسان مقایسه کنید. دادههای بهروز را میتوان در بخش صندوقهای سرمایهگذاری فیپیران بررسی کرد؛ هنگام مقایسه، تاریخ بهروزرسانی اطلاعات را هم یادداشت کنید.
اندازه صندوق و نقدشوندگی را بسنجید
ارزش دارایی صندوق را در گزارشهای رسمی آن یا سامانههای اطلاعرسانی بازار سرمایه بررسی کنید. در صندوقهای قابل معامله (ETF)، میانگین حجم معاملات و فاصله قیمت بازار با ارزش خالص دارایی هر واحد یا اِناِیوی (NAV) نیز اهمیت دارد.
حجم معامله پایین یا فاصله زیاد قیمت بازار از NAV ممکن است خریدوفروش را دشوارتر یا پرهزینهتر کند. بزرگتر بودن صندوق بهتنهایی نشانه انتخاب بهتر نیست؛ معیارهایی مانند ترکیب داراییها، عملکرد در دورههای یکسان و نقدشوندگی را نیز در نظر بگیرید.
هزینهها و شیوه پرداخت سود را بخوانید
کارمزدها و هزینههای صندوق را از امیدنامه و وبسایت رسمی همان صندوق استخراج کنید. هزینهها بسته به نوع صندوق و شیوه معامله میتوانند متفاوت باشند؛ برای نمونه، در ETF ممکن است کارمزد معامله پرداخت شود و در صندوق صدور و ابطالی، شرایط کارمزد صدور یا ابطال در امیدنامه مشخص شده باشد.
همچنین بررسی کنید صندوق سود را در دورههای مشخص به سرمایهگذاران میپردازد یا بازده را در ارزش واحدها منعکس میکند.
اگر سود تقسیمی ندارد، افزایش یا کاهش بازده در ارزش واحد صندوق دیده میشود و نتیجه سرمایهگذاری هنگام فروش واحدها مشخص خواهد شد. زمانبندی و سازوکار دقیق را از امیدنامه و اطلاعیههای رسمی صندوق بخوانید.
اطلاعات صندوق درآمد ثابت را از کجا بررسی کنیم؟
برای بررسی صندوق، از هر منبع متناسب با نوع اطلاعات استفاده کنید. فیپیران برای مقایسه صندوقها، کدال برای گزارشها و اطلاعیههای منتشرشده، و وبسایت رسمی صندوق برای اسناد و جزئیات اجرایی آن کاربرد دارد.
| منبع | چه اطلاعاتی را بررسی کنیم؟ | نکته هنگام استناد |
| فیپیران | مقایسه بازده صندوقها در بازههای زمانی مختلف، ارزش خالص دارایی و اطلاعات کلی صندوق | نام دقیق صندوق، دوره بازده و تاریخ مشاهده داده را ثبت کنید. بازده صندوقها را فقط در بازههای همسان مقایسه کنید. |
| کدال | گزارشهای مالی و اطلاعیههایی که صندوق منتشر کرده است | با جستوجوی نام دقیق صندوق، عنوان گزارش و تاریخ انتشار را یادداشت کنید. گزارشها ممکن است دورههای زمانی متفاوتی را پوشش دهند. |
| وبسایت رسمی صندوق | امیدنامه، اساسنامه، هزینهها، روش خریدوفروش، زمانبندی پرداخت سود یا ابطال واحدها و راههای ارتباطی | آخرین نسخه اسناد و تاریخ بهروزرسانی آنها را بررسی کنید؛ جزئیات اجرایی بین صندوقها متفاوت است. |
خرید صندوق درآمد ثابت چگونه انجام میشود؟
روش خرید به نوع صندوق بستگی دارد. واحدهای صندوق قابل معامله را از طریق سامانه کارگزاری میخرید؛ اما برای صندوق صدور و ابطالی باید درخواست را از مسیرهایی که خود صندوق اعلام کرده ثبت کنید.
مراحل خرید صندوق قابل معامله
خرید صندوقهای درآمد ثابت قابل معامله از طریق سامانه معاملاتی کارگزاری انجام میشود. برای خرید این صندوقها باید مراحل زیر را طی کنید.
- کد بورسی و دسترسی فعال به سامانه معاملاتی یک کارگزاری داشته باشید. اگر کد بورسی ندارید، ثبتنام و احراز هویت در سجام و سپس ثبتنام در کارگزاری را انجام دهید.
- نماد صندوق را در سامانه کارگزاری جستوجو کنید. پیش از سفارش، مطمئن شوید نماد مربوط به همان صندوق درآمد ثابتی است که بررسی کردهاید.
- قیمت خرید و فروش و حجم سفارشهای روی تابلو را ببینید. قیمت بازار ممکن است با ارزش خالص دارایی هر واحد یا اِناِیوی (NAV) تفاوت داشته باشد.
- تعداد واحد و قیمت مورد نظر را وارد و سفارش خرید را ثبت کنید. انجام سفارش به وجود فروشنده و شرایط بازار بستگی دارد؛ ثبت سفارش بهتنهایی به معنی قطعیشدن خرید نیست.
ساعات معامله ممکن است با تصمیمهای بازار تغییر کند. طبق اطلاعیهای که ایرنا درباره تغییر ساعت معاملات برخی صندوقها منتشر کرده است، از ۱۸ مهر ۱۴۰۵ ساعت معاملات صندوقهای درآمد ثابت قابل معامله ۸:۳۰ تا ۱۸:۰۰ اعلام شده است. پیش از ثبت سفارش، ساعت جاری را در اطلاعیه بورس یا سامانه کارگزاری بررسی کنید.
مراحل خرید صندوق صدور و ابطالی
برای خرید صندوقهای درآمد ثابت صدور و ابطالی، باید درخواست سرمایهگذاری را از طریق روشهای اعلامشده توسط خود صندوق ثبت کنید. مراحل خرید این صندوقها به شرح زیر است.
- به وبسایت رسمی صندوق بروید و بخش «صدور و ابطال» یا «نحوه سرمایهگذاری» را پیدا کنید.
- روش ثبت درخواست را بررسی کنید؛ ممکن است صندوق از درگاه آنلاین، اپلیکیشن یا شعبههای معرفیشده استفاده کند.
- حداقل مبلغ خرید، مدارک و شرایط احراز هویت را از همان صفحه بخوانید. این موارد بین صندوقها یکسان نیست.
- درخواست صدور واحد را ثبت کنید و طبق راهنمای صندوق وجه را واریز کنید.
- برای اطلاع از زمان تخصیص واحدها، ثبت درخواست ابطال و زمان تسویه، به مقررات و اطلاعیههای همان صندوق مراجعه کنید.
حداقل مبلغ، ساعت پذیرش درخواستها و زمان تسویه را نمیتوان برای همه صندوقها یکسان دانست؛ بنابراین پیش از واریز وجه، آخرین نسخه امیدنامه و جزئیات منتشر شده در وبسایت رسمی صندوق را بررسی کنید.
صندوق درآمد ثابت برای چه کسانی مناسب است؟
صندوق درآمد ثابت برای همه سرمایهگذاران انتخاب یکسانی نیست. این گزینه بیشتر برای افرادی قابل بررسی است که به دنبال نوسان کمتر، مدیریت نقدینگی یا دریافت سود دورهای هستند. این افراد شامل موارد زیر است.
- صندوق درآمد ثابت ممکن است برای افرادی قابل بررسی باشد که نوسان کمتر از بازار سهام را ترجیح میدهند یا میخواهند بخشی از داراییشان را در گزینهای با ترکیب دارایی متفاوت نگه دارند. بااینحال، انتخاب آن به هدف مالی، زمان نیاز به پول، میزان تحمل نوسان و شرایط هر صندوق بستگی دارد.
- فردی که پولی را برای چند ماه کنار گذاشته و ممکن است در آینده نزدیک به آن نیاز پیدا کند، میتواند صندوقی با نقدشوندگی و زمان تسویه متناسب با برنامهاش بررسی کند. پیش از انتخاب، شرایط فروش واحدها یا ابطال و احتمال تفاوت قیمت بازار با NAV را بخواند.
- فردی با ریسکپذیری پایینتر که میخواهد بخشی از سرمایهاش را از داراییهای پر نوسان دور نگه دارد، میتواند ترکیب داراییها و سابقه عملکرد صندوق را بررسی کند. بازده گذشته تضمینکننده بازده آینده نیست و اصل سرمایه نیز تضمین عمومی ندارد.
- کسی که میخواهد سود دورهای دریافت کند، میتواند صندوقهایی را بررسی کند که طبق امیدنامه سود تقسیم میکنند. زمانبندی و شرایط پرداخت را باید از وبسایت رسمی صندوق خواند؛ همه صندوقها سود نقدی نمیپردازند.
این سناریوها توصیه قطعی برای خرید نیستند. پیش از انتخاب، زمان مورد نیاز برای برداشت، هزینهها، روش خرید و فروش و ریسکهای صندوق را با شرایط شخصی خود بسنجید
آیا اصل سرمایه در صندوق درآمد ثابت تضمین میشود؟
اصل سرمایه در صندوقهای درآمد ثابت تضمینشده نیست. این صندوقها معمولا ریسک کمتری از صندوقهای سهامی دارند، اما ارزش واحدها و بازده آنها ممکن است تغییر کند و سرمایهگذار با زیان مواجه شود.
اگر صندوقی ادعای ضمانت دارد، امیدنامه و اسناد رسمی آن را بررسی کنید تا نهاد ضامن، موارد تحت پوشش و محدودیتهای ضمانت مشخص شوند. عنوان «درآمد ثابت» بهتنهایی تضمینکننده اصل سرمایه یا سود نیست.
سخن آخر
صندوق درآمد ثابت میتواند یکی از گزینههای قابل بررسی برای نگهداری موقت پول یا سرمایهگذاری با ریسکپذیری پایینتر باشد؛ اما مناسببودن آن به هدف شما، زمان نیاز به پول، نیاز به نقدشوندگی و میزان تحمل ریسکتان بستگی دارد. ریسک کمتر به معنی تضمین اصل سرمایه یا سود نیست.
پیش از تصمیمگیری، امیدنامه و اطلاعات بهروز صندوق را در وبسایت رسمی آن بخوانید. برای بررسی گزارشها و مقایسه بازده صندوقها نیز میتوانید از اطلاعیههای کدال و دادههای فیپیران استفاده کنید؛ هنگام مقایسه، تاریخ دادهها و دوره محاسبه بازده را یکسان در نظر بگیرید.
توضیحات متا
صندوق درآمد ثابت چیست و سود آن چگونه محاسبه میشود؟ با انواع صندوق، ریسکها، مزایا و روش انتخاب و خرید آشنا شوید. تفاوتش با سپرده بانکی را بسنجید و انتخاب کنید.